


2026/09/18 任意整理
任意整理のデメリット7つと後悔しないための対策|弁護士が解説
「毎月きちんと返しているのに、元金がほとんど減らない」
「任意整理をすればラクになると聞いたけれど、デメリットが怖くて踏み出せない」
借金の返済に悩む方から、私たちが最も多くいただくご相談です。
任意整理には、たしかにデメリットがあります。ただ、その多くは「期間が決まっているもの」であり、事前に知っていれば備えられるものでもあります。逆に、正しく理解しないまま先送りにしてしまうことのほうが、生活への影響が大きくなるケースは少なくありません。
この記事では、任意整理のデメリットを7つに分けて、「何が起きるのか」「いつまで続くのか」「現実的にどう備えるか」の3点セットで整理します。あわせて、誤解されがちなポイントや、任意整理が向く人・向かない人の判断軸もお伝えします。

任意整理とは?3つの債務整理との違いを30秒で整理
任意整理は、裁判所を通さずに、弁護士が債権者(貸金業者やカード会社)と直接交渉して、返済条件を組み直す手続きです。主に交渉するのは「これから発生する利息(将来利息)」のカットと、返済回数の見直しです。
債務整理には他に個人再生と自己破産があり、それぞれ性質が大きく異なります。まず全体像を押さえてください。
| 任意整理 | 個人再生 | 自己破産 | |
|---|---|---|---|
| 減額の対象 | 主に将来利息 | 元金を含めて大幅に圧縮 | 原則として全額の支払義務が免除 |
| 裁判所の関与 | なし | あり | あり |
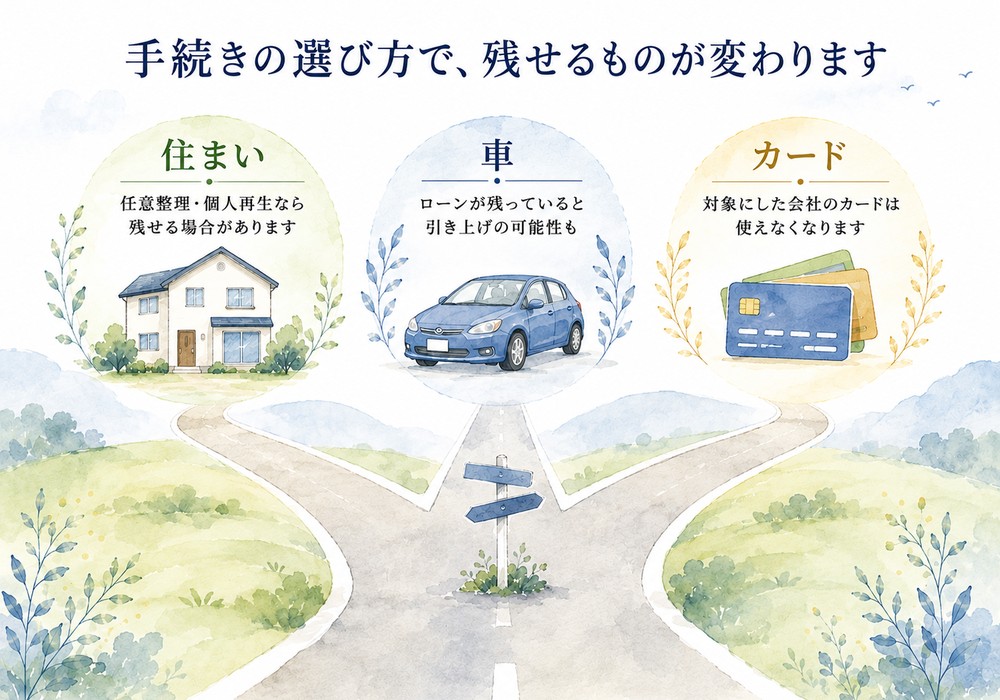
| 財産(家・車) | 原則そのまま | 住宅ローン特則で家を残せる場合がある | 一定の財産は処分の対象 |
| 官報への掲載 | なし | あり | あり |
| 対象を選べるか | 選べる | 原則すべての債権者 | 原則すべての債権者 |
任意整理の最大の特徴は、「整理する借入先を選べる」ことと「裁判所を通さない」ことです。この2点が、後述するデメリットの範囲を大きく左右します。
任意整理のデメリット7つ
① 信用情報機関に登録される(いわゆるブラックリスト)
任意整理をすると、信用情報機関に「契約内容に関する情報」が登録されます。俗にブラックリストと呼ばれるものですが、実際にそのような名簿があるわけではなく、CIC・JICCといった信用情報機関に事故情報が記録される、という意味です。
登録される期間は、一般に完済からおおむね5年程度が目安とされています。ただし、登録の内容や期間は機関ごとに扱いが異なり、また運用も見直されることがあるため、ご自身の状況を確認したい場合は各機関の開示請求を利用する方法があります。
この期間中は、新たな借入やカードの審査で不利に働く可能性があります。
② 新規のクレジットカード・ローンが組みにくくなる
登録期間中は、クレジットカードの新規発行や自動車ローン・住宅ローンの審査が通りにくくなります。これは任意整理の中で最も生活実感に響くデメリットかもしれません。
もっとも、キャッシュレス決済そのものができなくなるわけではありません。銀行口座から即時に引き落とされるデビットカード、事前入金型のプリペイドカード、それらに紐づくスマートフォン決済は、原則として信用情報の審査を伴わずに利用できます。
また、ご家族の信用情報に基づいて発行される家族カードを利用できるケースもあります。
③ 対象にした債権者のカードは使えなくなる
任意整理の対象にした会社のカードは、利用停止・解約となります。公共料金やサブスクリプションの引き落としに使っている場合は、事前に支払方法を切り替えておく必要があります。
ただし、裏を返せば「対象にしない会社のカードは残せる可能性がある」ということでもあります。個人再生や自己破産では原則としてすべての債権者を対象にしなければなりませんが、任意整理は整理する相手を選べます。どうしても残したいカードがある場合は、受任の前にご相談ください。
④ 元金は減らない(減るのは将来利息)
任意整理で交渉するのは、原則としてこれから発生する利息の部分です。借りた元金そのものは残ります。「借金が半分になる」といったイメージをお持ちの方は、ここでギャップを感じられることがあります。
たとえば元金150万円を年15%で借りている場合、そのまま返済を続けると利息の負担が大きくなりますが、将来利息がカットされて元金のみを分割で返す形になれば、返済総額と毎月の負担は変わってきます。逆に言えば、元金自体を返しきれない見込みであれば、任意整理ではなく個人再生や自己破産を検討したほうがよい、ということになります。
⑤ 保証人に請求が及ぶ可能性がある
保証人(連帯保証人)がついている借入を任意整理の対象にすると、債権者は保証人に対して請求を行うことがあります。しかも、保証人に対しては分割ではなく一括での請求となるケースがあります。
身近な例では、奨学金の保証人になっている親族、事業資金の保証をしている配偶者などが該当します。保証人に迷惑をかけたくない場合は、その借入だけ対象から外して整理するという選択も可能です。ご相談の際に、保証人の有無を必ずお伝えください。
⑥ 車のローン中は引き上げのリスクがある
自動車ローンが残っている車には、多くの場合「所有権留保」が設定されています。完済までは車の所有権がローン会社やディーラーに留保されている状態で、そのローンを任意整理の対象にすると、車を引き上げられる可能性があります。
車が仕事や生活に欠かせない場合は、その自動車ローンを対象から外して他の借入だけを整理する、といった組み立てを検討します。車検証の所有者欄がどうなっているかで扱いが変わりますので、ご相談時に車検証をご用意いただけると判断が早くなります。
⑦ 交渉が成立しない債権者もある
任意整理はあくまで交渉ですので、債権者が応じる義務はありません。方針として和解に応じにくい会社、分割回数に上限を設けている会社、取引期間が短い場合に条件が厳しくなる会社など、相手によって結果に幅が出ます。
だからこそ、受任の前に「どの借入がどの程度まとまりそうか」の見通しを確認しておくことが重要です。当事務所では、借入先・残額・取引期間をうかがったうえで、見込みをお伝えしたうえで進めるかどうかをご判断いただいています。

実は誤解されているデメリット4つ
一方で、心配されている方が多いものの、実際には当てはまらないことも数多くあります。
- 官報に載る:任意整理は裁判所を通さない手続きのため、官報に掲載されることはありません。掲載されるのは個人再生と自己破産です。
- 会社や家族に通知が届く:弁護士が受任した後の連絡窓口は事務所になります。勤務先へ手続きの通知が送られることは通常ありません。同居のご家族に知られたくない場合も、郵便物の送付方法や連絡の時間帯をご相談のうえ調整できます。
- 選挙権を失う・仕事を失う:任意整理によって選挙権が制限されることはありません。また、自己破産で一時的に制限される職業(警備員、保険募集人など)についても、任意整理では制限はありません。
- 給与が差し押さえられる:任意整理を行ったことを理由に給与が差し押さえられることはありません。むしろ、返済を放置して債権者から訴訟を起こされたほうが、差押えに至るリスクは高くなります。
「何もしないほうが安全」とは限らない、という点は知っておいていただきたいところです。
デメリットとメリットを天秤にかける|任意整理が向く人・向かない人
デメリットを並べたうえで、では自分はどうか。判断の軸はシンプルで、「元金であれば返していけるかどうか」です。
| 向いている方 | 別の手続きを検討したほうがよい方 |
|---|---|
| 収入が継続的にある(会社員・パート・年金など) | 収入に対して元金が大きく、返しきれる見通しが立たない |
| 利息の負担さえ止まれば元金は返していける | 返済に回せる金額がほとんど残らない |
| 家や車を手放したくない | 債権者数が多く、大幅な圧縮が必要 |
| 整理したくない借入先がある(保証人つき・車のローンなど) | 返済の見込みが立たず、生活の立て直しを優先したい |
次のうち、いくつ当てはまるかを目安にしてみてください。
- 毎月の返済のうち、元金に充てられている額が半分に満たない
- 返済のために別のところから借りたことがある
- 返済日が来るたびに、残高を見るのがつらい
- ボーナスや臨時収入で埋めることが常態化している
- 借入先が3社以上ある
当てはまる項目が多いほど、返済条件そのものを組み直したほうが立て直しやすい状態と言えます。任意整理か、それ以外の手続きかは、収入と元金のバランスを見て判断します。
任意整理の流れと期間|相談から完済まで
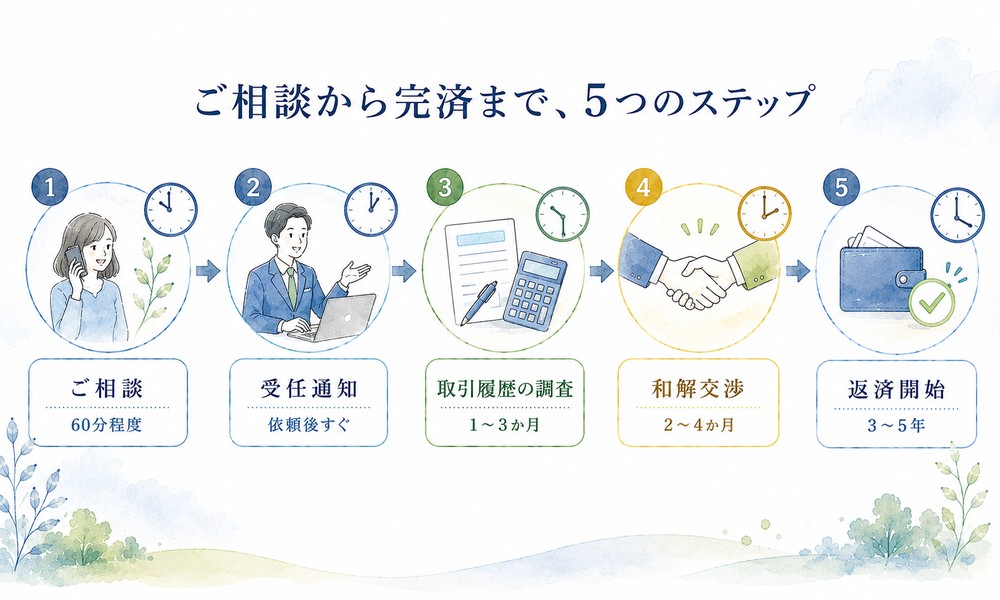
実際の進み方は、次の5ステップです。
| ステップ | 内容 | 期間の目安 |
|---|---|---|
| 1. ご相談 | 借入先・残額・収入をうかがい、方針と見通しをご説明します | 1回・60分程度 |
| 2. 受任通知の発送 | ご依頼後、各債権者へ通知を送ります。以後、督促や取立ては止まります | 依頼後すみやかに |
| 3. 取引履歴の調査 | 債権者から取引履歴を取り寄せ、正確な残債と過払い金の有無を確認します | おおむね1〜3か月 |
| 4. 和解交渉 | 将来利息のカットと返済回数について交渉し、和解書を取り交わします | おおむね2〜4か月 |
| 5. 返済開始 | 和解内容にそって返済していきます | 一般に3〜5年程度 |
ご相談から和解までは、おおむね3〜6か月程度を見込んでいただくことが多いですが、債権者の数や対応状況によって前後します。
注目していただきたいのは、ステップ2の時点で督促が止まるという点です。「まず取立てを止めて、落ち着いて考える時間をつくる」ことが、任意整理の実務的な最初の効果です。
任意整理の費用の目安
弁護士費用は、着手金・報酬金・減額報酬などの組み合わせで設定されるのが一般的です。債権者1社あたりで計算する事務所が多く、社数によって総額が変わります。
当事務所の費用は料金ページに記載しております。分割でのお支払いにも対応しておりますので、「今まとまったお金がない」ことを理由に相談をためらう必要はありません。
よくある質問(FAQ)
Q. 家族にバレませんか?
A. 任意整理は官報に載らず、ご家族への通知もありません。ご自宅への郵便物や電話の扱いはご希望にあわせて調整できますので、ご相談時にお申し付けください。ただし、住宅ローンの審査などをきっかけに判明する可能性はゼロではありません。
Q. 転職に影響しますか?
A. 採用選考で個人の信用情報が照会されることは通常ありません。任意整理を理由に資格が制限されることもありません。
Q. 途中でやめられますか?
A. 和解が成立する前であれば、方針を変更することは可能です。和解成立後に支払いが滞った場合は、残額の一括請求を受ける可能性がありますので、収入が変わった時点で早めにご相談ください。
Q. 賃貸物件は契約できますか?
A. 契約自体は可能です。ただし、家賃保証会社が信用情報を参照するタイプの場合は審査に影響することがあります。保証会社の種類によって扱いが異なります。
まとめ|デメリットは「期間限定」、判断材料は無料で手に入る
任意整理のデメリットは7つ挙げましたが、その多くは完済から一定期間で解消していくものです。一方で、返済を続けながら悩んでいる時間には期限がありません。
大切なのは、「自分の場合はどうなるのか」を具体的な数字で知ることです。借入先と残額さえ分かれば、任意整理が適しているのか、別の手続きを検討すべきなのか、見通しをお伝えできます。
判断材料をそろえるところまでは、費用はかかりません。まずは今の状況をそのままお話しください。
