


2026/10/09 任意整理
債務整理は家族に内緒でできる?バレる原因と対策を弁護士が解説
「家族に知られずに借金を整理したい」。ご相談の場でもっとも多くうかがうご希望です。
実際のところ、債務整理が家族や勤務先に知られる経路は、いくつかに限られています。どこから伝わる可能性があるのかを先に把握しておけば、手続きの選び方と事前の段取りで、知られる可能性を小さくしていくことができます。
この記事では、手続きごとの秘密性の違いと、知られる原因になりやすい5つの経路、それぞれにできる対策を整理します。あわせて、伏せたまま進めることが難しいケースや、話しておいたほうが結果的に安全な場面についても触れます。
結論|手続きによって「秘密にできる度合い」が違う
債務整理には大きく分けて任意整理・個人再生・自己破産の3つがあり、家族や勤務先に知られる可能性は、どの手続きを選ぶかで変わります。まず全体像を整理します。
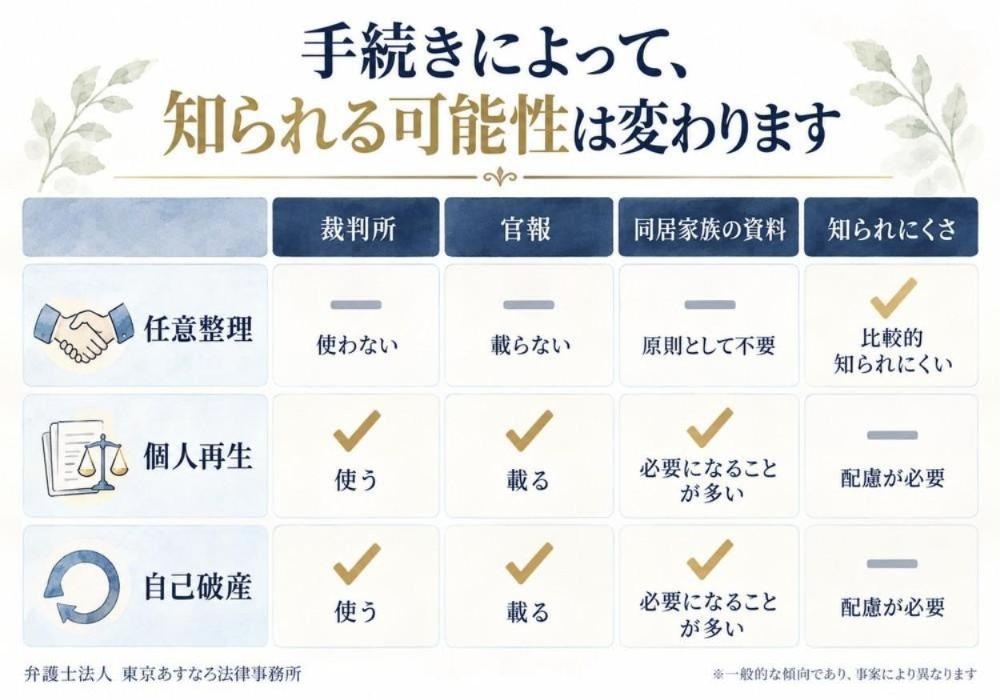
任意整理は、裁判所を通さずに弁護士が債権者と直接交渉し、将来利息のカットや分割回数の見直しを求める手続きです。裁判所が関与しないため官報にも載らず、同居している家族の収入資料を提出する場面も原則として生じません。整理する債権者を選べるので、家族が保証人になっている借入だけを対象から外す、といった組み立ても可能です。
一方、個人再生と自己破産は裁判所に申し立てる手続きです。借金の減額幅は大きくなりますが、家計全体の状況を裁判所に示す必要があるため、同居家族の収入がわかる資料の提出を求められることが多く、官報にも掲載されます。減らせる金額と、知られない可能性と、どちらを優先するかという選択になる場面があります。
ただし、これはあくまで一般的な傾向です。借入先の数や金額、住宅ローンの有無、家族構成によって適した手続きは変わりますので、ご自身のケースで何が起こりうるかは、個別に確認することをおすすめします。

家族や会社に知られる原因は主に5つ
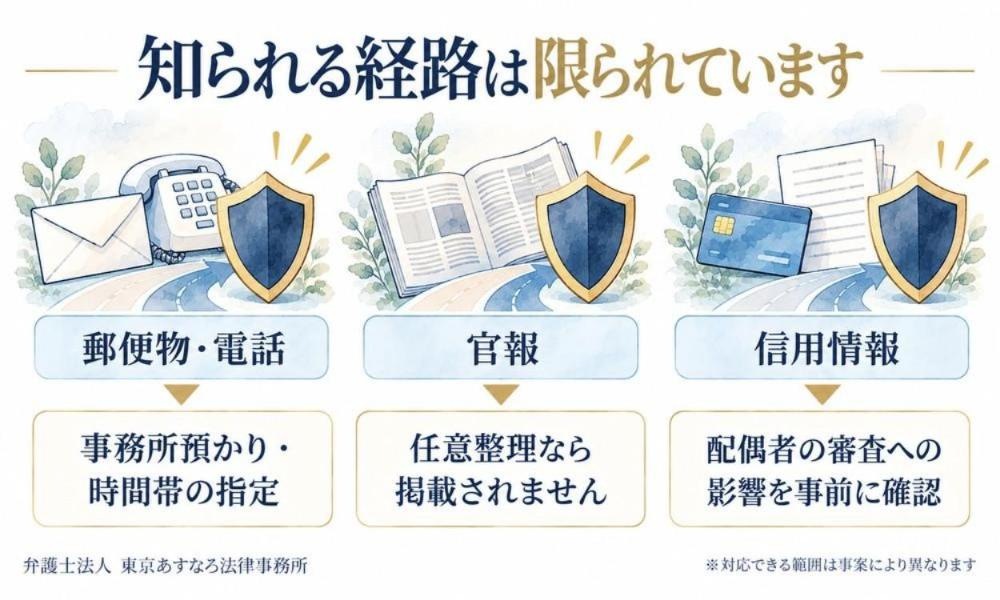
「どこから伝わるのか」が具体的にわかっていれば、対策も具体的に立てられます。実務上、知られるきっかけになりやすいのは次の5つです。
① 事務所からの郵便物・電話
もっとも身近な経路です。弁護士事務所から自宅に書類が届いたり、日中の固定電話に連絡が入ったりすることで、同居のご家族が気づくケースがあります。
この点は、事前の取り決めでかなり抑えられる部分です。郵便物を事務所で預かって来所時にお渡しする、送付先をご自身が受け取れる場所に変える、封筒に事務所名を出さない形にする、連絡は携帯電話のみ・この時間帯だけ、といった希望は、最初のご相談の時点でお伝えいただければ対応できることがほとんどです。LINEやメールだけでやり取りする形も選べます。
逆に、何も伝えないまま進めると、事務所側は通常どおり自宅へ郵送してしまいます。「言わなくても察してくれるだろう」と考えず、最初に希望を言葉にしておくことが、いちばん確実な対策です。
② 官報への掲載(個人再生・自己破産)
個人再生と自己破産では、手続きの節目で官報に氏名や住所が掲載されます。官報は国が発行する公告紙で、インターネット版や図書館でも閲覧できます。
ここで押さえておきたいのは、官報は誰でも見られる一方で、一般の方が日常的に目を通す性質の媒体ではない、という点です。勤務先や近所の方が偶然目にして発覚する、という経路は、実務上そこまで多くはありません。ただし「載らない」わけではないため、可能性としては説明が必要な部分です。
なお、任意整理は裁判所を通さないため官報に掲載されません。掲載そのものを避けたい事情がある場合は、任意整理で対応できる範囲かどうかが判断の分かれ目になります。
③ 信用情報への登録(住宅ローン審査などで判明)
債務整理をすると、信用情報機関にその事実が一定期間登録されます。いわゆる「ブラックリスト」と呼ばれる状態で、期間中は新たな借入やクレジットカードの作成、ローンの審査が通りにくくなります。
家族に知られる経路としては、配偶者が住宅ローンや自動車ローンを申し込んだときに、ご自身を連帯保証人や収入合算者にしようとして審査が通らず、そこから話が及ぶ、というパターンがあります。ご自身名義のカードが使えなくなったことで気づかれる場合もあります。
ただし、信用情報は個人ごとに管理されるもので、配偶者やお子さまの信用情報に直接影響するものではありません。家族カードの利用停止など、実務上つながる部分はありますので、この点は次のFAQでも触れます。
④ 裁判所からの書類・同居家族の資料提出
個人再生・自己破産では、裁判所から自宅に書類が届きます。また、家計の状況を示すために、同居しているご家族の収入がわかる資料の提出を求められることが多くあります。
このため、同居のご家族に完全に伏せたまま裁判所の手続きを進めることは、現実には難しい場面が多くなります。ここは正直にお伝えしておきたい部分です。ご家族に事情を説明したうえで協力してもらうか、任意整理で対応できないかを検討するか、という判断になります。
⑤ 給与差押えや裁判所からの通知(放置した場合)
見落とされがちですが、もっとも知られやすいのは「何もしないまま放置した場合」です。
返済が止まったまま時間が経つと、債権者が裁判を起こし、判決を得たうえで給与の差押えに進むことがあります。給与の差押えは勤務先に通知が届くため、会社に知られる可能性が高い経路です。自宅にも裁判所から特別送達という形式の郵便が届き、受取時に同居のご家族が対応することになります。
弁護士が受任通知を送った段階で、貸金業者からの直接の督促は原則として止まります。「知られたくないから動けない」という状態が長引くほど、かえって知られる可能性が上がる、という逆転が起きやすい点には注意が必要です。

任意整理なら知られにくい理由
ここまでの5つの経路を踏まえると、任意整理が比較的知られにくいとされる理由は整理できます。
第一に、裁判所を通しません。裁判所から自宅に書類が届くことも、同居家族の収入資料を求められることも、原則としてありません。第二に、官報に掲載されません。公告という形で外部に出る場面がないため、②の経路が発生しません。
第三に、整理する債権者を選べます。たとえば家族が保証人になっている借入や、勤務先の共済からの借入を対象から外し、消費者金融やクレジットカードの分だけを整理する、という組み立てができます。保証人がいる借入を整理すると保証人に請求が向かうため、ここを分けられるかどうかは、知られるかどうかに直結します。
第四に、事務所とのやり取りの方法を調整しやすいことです。裁判所という第三者が介在しない分、連絡手段や郵便物の扱いをご希望に合わせやすくなります。
もっとも、任意整理は将来利息のカットと分割の組み直しが中心で、元金が大きく減るわけではありません。収入に対して借入額が大きすぎる場合には、任意整理では返済計画が立たないこともあります。「知られにくいから任意整理を選ぶ」だけでは、途中で返済が行き詰まる可能性もありますので、返済可能性と合わせて検討することが大切です。あわせて任意整理のデメリット7つと後悔しないための対策もご確認ください。
それでも「話したほうがよい」ケース
秘密にすること自体が目的になってしまうと、かえって不利になる場面があります。次のようなケースでは、ご家族に話すことを前向きに検討していただきたいと考えています。
住宅ローンがある場合。住宅を残したまま借金を整理したい場合、個人再生の住宅ローン特則を使う選択肢があります。この手続きは裁判所を通すため、同居のご家族に伏せたまま進めることは困難です。住まいを守ることを優先するなら、説明して協力してもらうほうが結果につながります。
家族が保証人になっている場合。保証人がついた借入を整理すると、債権者は保証人に請求します。伏せたまま進めれば、ご家族は何の説明もないまま請求を受けることになります。事前に事情を共有しておくほうが、関係への影響は小さく収まることが多いはずです。
個人再生・自己破産を選ぶ場合。前述のとおり、家計全体の資料が必要になります。協力を得られる前提で進めたほうが、手続きも早く進みます。
話す場合も、借金の総額と経緯、これからどうするかを整理してから伝えるほうが、感情的なやり取りになりにくくなります。何をどう伝えるかも、ご相談の中で一緒に組み立てられます。
相談時にお願いしたい3つのこと
知られない形で進めたいというご希望がある場合、最初のご相談で次の3点をお伝えいただけると、こちらの動き方を最初から合わせることができます。
1. 連絡方法の希望を最初に伝える。電話をかけてよい番号と時間帯、避けてほしい連絡手段を具体的にお伝えください。LINEやメールのみという形でも問題ありません。
2. 郵便物の受取方法を決める。自宅への郵送を避けたい場合は、事務所でのお預かりや送付先の変更で対応できます。どの方法が現実的かは、生活の状況によって変わりますので、遠慮なくご相談ください。
3. 通帳やカード明細を可能な範囲で用意する。借入先と残高がわかる資料があると、その場でどの手続きが選べそうかをお話ししやすくなります。すべて揃っていなくても構いません。わかる範囲で結構です。
よくある質問(FAQ)
配偶者の信用情報に影響しますか?
信用情報は個人ごとに管理されているため、ご自身の債務整理が配偶者の信用情報に直接登録されることはありません。ただし、ご自身名義のカードに付帯する家族カードは使えなくなります。また、配偶者がローンを組む際にご自身を連帯保証人や収入合算者にする場合は、審査に影響します。
子どもの奨学金の審査に影響しますか?
奨学金は学生本人が借りる形が基本ですので、保護者の債務整理がそのまま不採用につながるわけではありません。ただし、保護者が連帯保証人になる形式を選ぶ場合には影響する可能性があります。機関保証を選ぶなど、別の方法を検討できる場合もありますので、時期が近い場合は早めにご相談ください。
勤務先に連絡がいきますか?
任意整理では、勤務先の共済や社内貸付を整理対象に含めない限り、勤務先に連絡が入る場面は通常ありません。一方、自己破産や個人再生では、退職金の見込額がわかる書類を求められることがあり、その取得の過程で勤務先に知られる可能性があります。給与の差押えを受けた場合も勤務先に通知が届きます。
LINEだけで相談できますか?
初回のご相談はLINEやメールだけでも承っています。ご状況をうかがい、どの手続きが選べそうか、どこまで伏せたまま進められそうかをお伝えします。来所が必要な場面が出てきた場合も、時間帯などご都合に合わせて調整します。
まとめ|「隠す」より「知られない設計」をする
債務整理が家族や勤務先に知られる経路は、郵便物・官報・信用情報・裁判所の書類・差押えと、数が限られています。裏を返せば、どの経路が自分のケースで発生しうるかを先に把握し、手続きの選び方と連絡方法の取り決めで一つずつ塞いでいくことができる、ということです。
一方で、「絶対に知られない」とお約束できる手続きはありません。可能性を小さくする設計はできますが、ゼロにはできない、というのが正直なところです。そのうえで、放置して差押えに至るのがもっとも知られやすい結末であることも、あわせてお伝えしておきたいと思います。
ご自身のケースでどの経路が問題になりそうか、まずは一度ご相談ください。連絡方法も郵便物の受け取り方も、ご希望に合わせて組み立てます。
