


2026/10/12 交通事故
人身傷害保険とは?過失割合でもめても補償を受けられる仕組み
交通事故の相手方保険会社と過失割合の話がまとまらず、治療費の支払いまで止まりそうになっている。そうしたご相談は少なくありません。
このとき見落とされやすいのが、ご自身が加入している自動車保険の「人身傷害保険」です。過失割合の交渉が続いている間でも、ご自身の保険から先にけがの補償を受けられる場合があります。
この記事では、人身傷害保険の仕組みと、似ている保険との違い、使ったときの等級への影響、そして使う順番によって受け取る総額が変わることがある点を整理します。
過失割合が決まらないと何が困るのか
過失割合は、事故の責任を当事者でどう分けるかを示す割合です。相手方保険会社から「あなたにも3割の過失がある」と言われ、ご自身は「1割程度のはず」と考えている、といった形で主張が食い違うことがあります。
この食い違いが続くと、いくつかの困りごとが重なってきます。まず、相手方保険会社が病院に直接支払っていた治療費(いわゆる一括対応)を、「過失割合が確定するまで」として止めてくることがあります。治療費を自己負担で立て替えなければならなくなり、通院そのものをためらう方もいます。
次に、休業中の生活費の問題です。休業損害の支払いも示談がまとまるまで保留されると、収入が途絶えたまま時間だけが過ぎていきます。そして、示談交渉自体が長期化し、精神的な負担も大きくなります。
過失割合は、過去の裁判例をもとに事故の類型ごとに整理された基準を出発点に、信号の色や速度、見通し、ドライブレコーダーの映像、警察の実況見分の内容などを踏まえて修正されていきます。どちらの主張にも一定の根拠があると、話し合いだけでは折り合いがつかず、数か月単位で平行線が続くことも珍しくありません。
こうした状況で、「相手が払うまで待つ」以外の選択肢として検討できるのが、ご自身の人身傷害保険です。
人身傷害保険とは|過失割合に左右されない補償
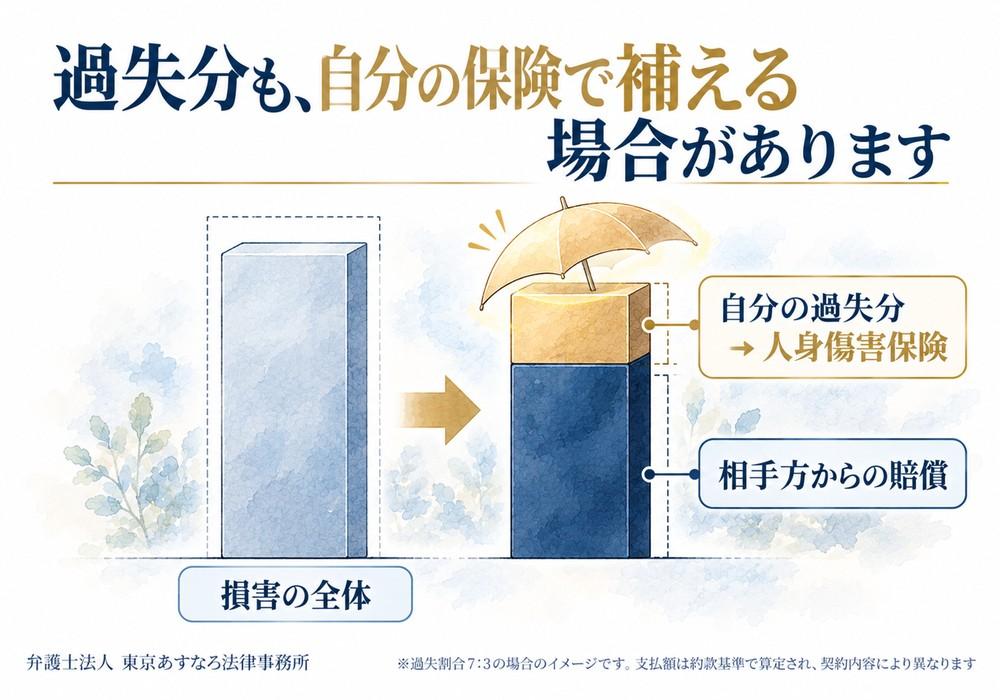
人身傷害保険は、自動車事故でご自身や同乗者がけがをした場合に、ご自身が契約している保険会社から、治療費・休業損害・慰謝料などを補償する保険です。
最大の特徴は、過失割合に関係なく、保険会社の約款で定められた基準(約款基準)に沿って損害額が算定され、支払われる点にあります。相手方の保険会社から賠償を受ける場合は、ご自身の過失分が差し引かれます。たとえば損害が1,000万円で、ご自身の過失が3割であれば、相手方から受け取れる賠償は原則として700万円です。人身傷害保険は、この差し引かれる3割分も含めて、約款基準の範囲で補償の対象にします。
また、相手方との示談の成立を待たずに、ご自身の保険会社に請求できる点も大きな違いです。過失割合の交渉が平行線のままでも、けがの補償を先に受け取れる場合があります。
ただし、支払われる金額は約款基準で算定されるため、裁判で認められる水準(いわゆる裁判基準)より低くなることが一般的です。補償の内容や上限額は契約ごとに異なりますので、まずはご自身の保険証券で確認することが出発点になります。
請求の手続きは、ご自身が契約している保険会社の事故受付窓口に連絡するところから始まります。事故の日時や状況、通院先を伝えると、必要書類の案内があります。一般的には、診断書や診療報酬明細書、休業損害を請求する場合は勤務先の休業損害証明書などを提出します。相手方保険会社がすでに一括対応をしていた場合は、その引き継ぎについても保険会社間で調整が行われます。
似ている保険との違い
自動車保険には、名前の似た補償がいくつもあります。誰の損害を、どのような基準で支払うのかという観点で整理すると、違いがわかりやすくなります。
| 保険の種類 | 誰に支払われるか | 支払いの基準 | 過失割合の影響 |
|---|---|---|---|
| 人身傷害保険 | 自分・同乗者 | 約款基準で実際の損害を算定 | 受けない |
| 搭乗者傷害保険 | 自分・同乗者 | けがの部位・症状に応じた定額 | 受けない |
| 対人賠償保険 | 相手方(被害者) | 法律上の賠償責任の額 | 受ける |
| 自賠責保険 | 相手方(被害者) | 法令で定められた基準・上限あり | 重大な過失がある場合に減額 |
| 無保険車傷害保険 | 自分・同乗者 | 相手が無保険などの場合の死亡・後遺障害 | 契約内容による |
搭乗者傷害保険は、実際の損害額ではなく定額で支払われる点が人身傷害保険と異なります。両方に加入している場合は、それぞれから支払いを受けられることがあります。対人賠償保険と自賠責保険は、事故の相手方に対する賠償のための保険で、被害者側から見れば「相手が入っている保険」にあたります。

使うと等級は下がる?保険料への影響
ご自身の保険を使うとき、多くの方が気にされるのが等級と保険料への影響です。
一般的な自動車保険では、人身傷害保険だけを使った場合、翌年の等級に影響しない「ノーカウント事故」として扱われる契約が多く見られます。対人賠償や車両保険を使うと等級が下がる一方で、人身傷害保険の単独使用は保険料に跳ね返らない、という設計です。
ただし、これはあくまで一般的な傾向であり、保険会社や契約の時期、特約の内容によって扱いが異なる場合があります。また、同じ事故で車両保険も使うと、事故全体として等級が下がる扱いになることがあります。使う前に、ご自身の保険会社に「人身傷害保険だけを使った場合、等級はどうなるか」を確認しておくと安心です。問い合わせの際は、電話で聞いた内容と担当者名、日付をメモしておくと、後で説明が食い違ったときにも確認しやすくなります。
等級への影響がないのであれば、治療費の立て替えに困っている状況では、人身傷害保険を使うことが有力な選択肢になります。
使う順番で受け取る総額が変わることがある
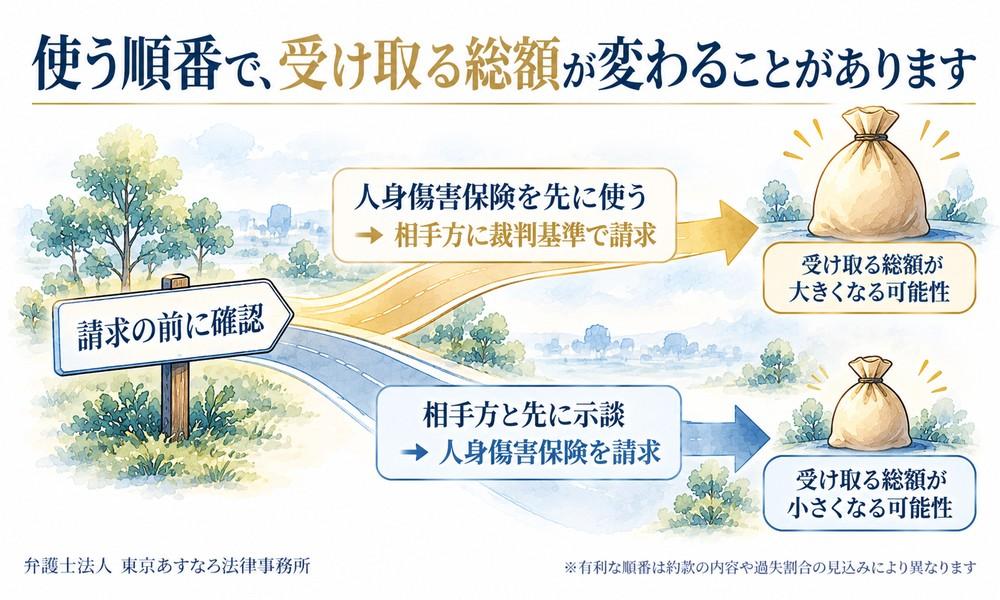
人身傷害保険と相手方への賠償請求は、どちらか一方しか使えないわけではありません。ただ、どちらを先に進めるかによって、最終的に受け取れる総額が変わることがあります。ここは少し複雑なので、順を追って説明します。
前提として、人身傷害保険の保険会社は、支払った保険金の範囲で、ご自身が相手方に対して持っている賠償請求権の一部を引き継ぎます(代位といいます)。問題は、保険会社が「どの部分」を引き継ぐかです。
この点について裁判例では、被害者が裁判基準で算定された損害額を確保できるよう、まず被害者自身の過失分に保険金を充て、残りの部分についてだけ保険会社が相手方に請求できる、という考え方が示されています。平たく言えば、「被害者の取り分を優先する」という考え方です。
この考え方に沿うと、人身傷害保険を先に受け取ってから、相手方に対して裁判基準で賠償を求めることで、ご自身の過失分を人身傷害保険で埋めつつ、残りを相手方から回収する、という組み立てができる場合があります。
一方、相手方との示談を先にまとめ、その後で人身傷害保険に請求すると、約款の定め方によっては、保険会社が約款基準で計算し直し、過失分が十分に埋まらないことがあります。
どちらの順番が有利かは、過失割合の見込み、けがの程度、約款の規定、裁判を視野に入れるかどうかによって変わります。「必ずこの順番が得になる」とは言い切れないため、請求の前に一度、専門家に確認していただくことをおすすめします。

確認すべき自分の保険証券のチェックポイント
ご相談の際には、ご自身の保険証券(またはマイページの契約内容画面)をお手元にご用意いただくと、話が早く進みます。確認していただきたいのは次の4点です。
1. 人身傷害保険が付いているか。多くの自動車保険では基本補償に含まれていますが、契約によっては外されていることがあります。「車内のみ補償」か「車外も補償」かも確認してください。車外補償があれば、歩行中や自転車乗車中の自動車事故も対象になる場合があります。
2. 補償額(保険金額)はいくらか。人身傷害保険には上限額が設定されています。けがが重く損害額が大きい場合には、上限が問題になることがあります。
3. 搭乗者傷害保険が付いているか。定額の補償なので、人身傷害保険とは別に受け取れる場合があります。
4. 弁護士費用特約が付いているか。もっとも大切な確認項目です。弁護士費用特約が付いていれば、相手方との交渉や裁判を弁護士に依頼する費用を、保険会社が一定額まで負担します。多くの契約で、この特約を使っても等級には影響しません。ご自身の契約だけでなく、同居のご家族の契約に付いている特約が使える場合もありますので、あわせて確認してみてください。
証券の見方がわからない場合は、保険会社のマイページや契約者向けの問い合わせ窓口で、補償内容の一覧を出してもらうこともできます。確認した内容をメモしておくだけでも、相談の場でどの保険をどの順番で使うかを具体的に検討しやすくなります。
よくある質問(FAQ)
同居家族の保険も使えますか?
契約内容によっては、同居のご家族や別居の未婚のお子さまが被保険者に含まれ、家族が契約している人身傷害保険を使える場合があります。ご自身が車を持っていない場合でも、ご家族の保険証券を確認してみてください。
自転車に乗っていて車と事故になった場合も使えますか?
人身傷害保険に「車外補償」が付いていれば、歩行中や自転車乗車中に自動車と接触した事故も対象になる場合があります。車内のみ補償の契約では対象外になりますので、補償範囲を確認してください。
健康保険との関係はどうなりますか?
交通事故の治療でも健康保険を使うことはできます(届出が必要です)。健康保険を使うと治療費の総額が抑えられ、ご自身の過失分の負担も小さくなる場合があります。人身傷害保険の約款で健康保険の利用が求められていることもありますので、保険会社に確認してください。
後から人身傷害保険に切り替えることはできますか?
相手方との交渉を進めている途中でも、人身傷害保険に請求することは一般に可能です。ただし、先に相手方と示談をまとめてしまうと、受け取れる金額に影響する場合があります。示談書に署名する前に、使う順番を確認しておくことをおすすめします。
まとめ|証券を手元に、順番を相談してから使う
過失割合の交渉がまとまらない間も、人身傷害保険を使えば、けがの補償を先に受けられる場合があります。単独での使用であれば等級に影響しない契約も多く、治療費の立て替えに困っている方にとっては有力な選択肢です。
一方で、どちらを先に請求するかによって、最終的に受け取る総額が変わることがあります。約款の内容や過失割合の見込みによって有利な順番は異なりますので、使う前に一度確認していただくことが大切です。
保険証券をお手元にご用意のうえ、まずはご相談ください。弁護士費用特約の有無もあわせて確認します。
